所有文章
所得税论 - 买新车或旧车
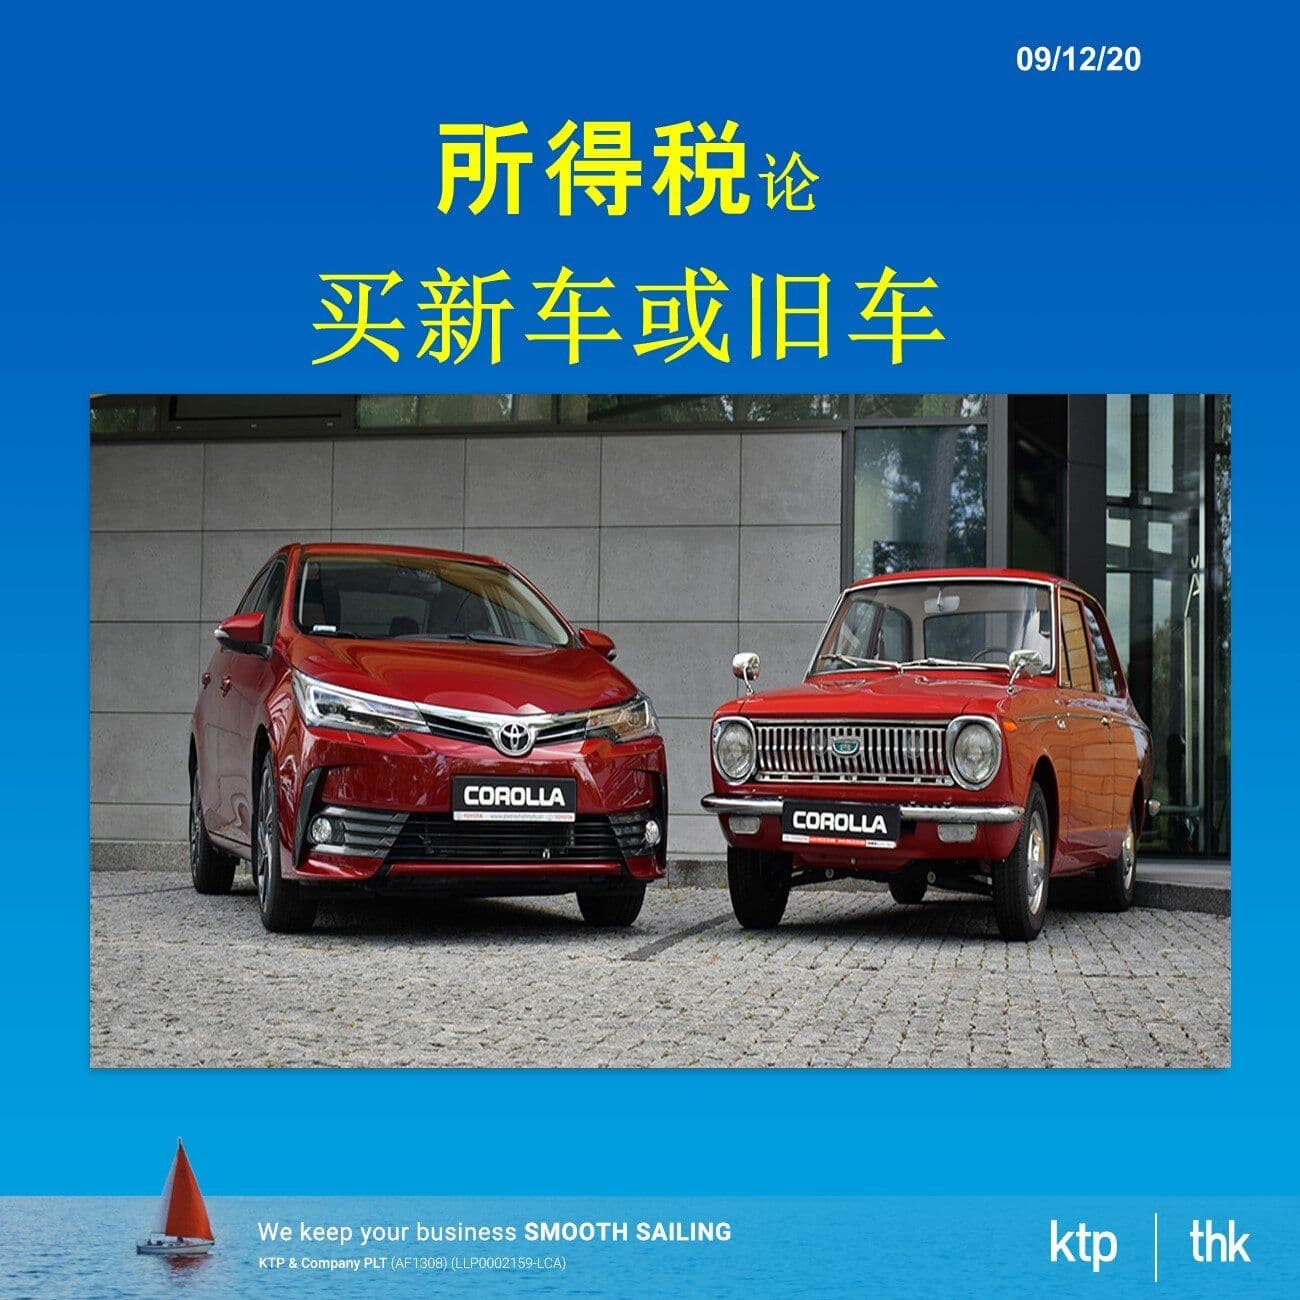
01故事:帮啊牛哥选轿车
02合格支出 (Qualifying Expenses)
当商业购买固定资产,一些费用可以扣所得税。这笔费用称为“合格支出”(Qualifying Expenses)。从合格支出,我们可以计算每年的“资本津贴”(Capital Allowance)。所得税部门制定公开裁定6/2015设定一些规则给商业计算合格支出的费用。
情景
阿牛哥是水牛有限公司的大老板。在2019年,他卖了一圈水牛赚了不少钱。他打算用他的公司来买一辆轿车。阿并摩托店进口了一款新的丰田轿车,卖价RM90,000。他的同学小强的二手车店也有卖一辆翻新的本田轿车,卖价RM60,000。阿牛哥在想如何做选择。
分析
哪一辆轿车可以拿到比较多的合格支出来计算资本津贴呢?
a) 新的丰田轿车(买价RM90,000) - RM90,000 (合格支出)
b) 翻新的本田轿车(买价RM60,000) - RM50,000(合格支出)
总结
跟着公开裁定6/2015:固定资产的用处:那辆轿车不是来运货或载工人,而是非商用的车。
固定资产是新的还是二手或翻新:
1) 新的非商用的车 - 合格支出限为RM100,000
2) 二手或翻新非商用的车 - 合格支出限为RM50,000
丰田轿车是新的。但是它的卖价只有RM90,000。所以阿牛哥可以拿到RM90,000的合格支出。
翻新的本田轿车不是新的。他的卖价已经多过RM50,000。所以它的合格支出限为RM50,000。
03Source
QUALIFYING EXPENDITURE AND COMPUTATION OF CAPITAL ALLOWANCES PUBLIC RULING NO. 6/2015
合格支出与计算资本津贴 (公开裁定6/2015)
— Visit Us
Come say hello.
Two firms in the heart of Taman Molek, Johor Bahru.

KTP & Company PLT
Wisma KTP, 53, 53-01 & 53-02, Jalan Molek 1/8, Taman Molek, 81100 Johor Bahru, Johor, Malaysia
THK Management Advisory
Wisma THK, No. 41, 41-01, 41-02, Jalan Molek 1/8, Taman Molek, 81100 Johor Bahru, Johor, Malaysia.— SOCIALS
Stay connected.
KTP
KTP Career
KTP Lifestyle
THK